
Fotos: Juliane Herrmann
„Im neunten Monat schwanger einen hängenden Waschtischunterschrank zu montieren, kommt nur dann vor, wenn man keinen gesetzlichen Anspruch auf Mutterschutz hat. Mein erstes Kind musste funktionieren und sich meinem Alltag als selbstständiger Mutter ohne Mutterschutz anpassen. Mein zweites Kind durfte in Ruhe im Leben ankommen.“ Mit diesen Worten beschrieb die Handwerkerin Maxime Krämer beim Zukunftsgipfel „Selbstständigkeit & Familie – warum Vereinbarkeit Wirtschaftspolitik ist“ den Unterschied zwischen ihren beiden Schwangerschaften. 2023 gab die heutige Berufsschullehrerin für ihren zweiten Kinderwunsch ihre Werkstatt auf.
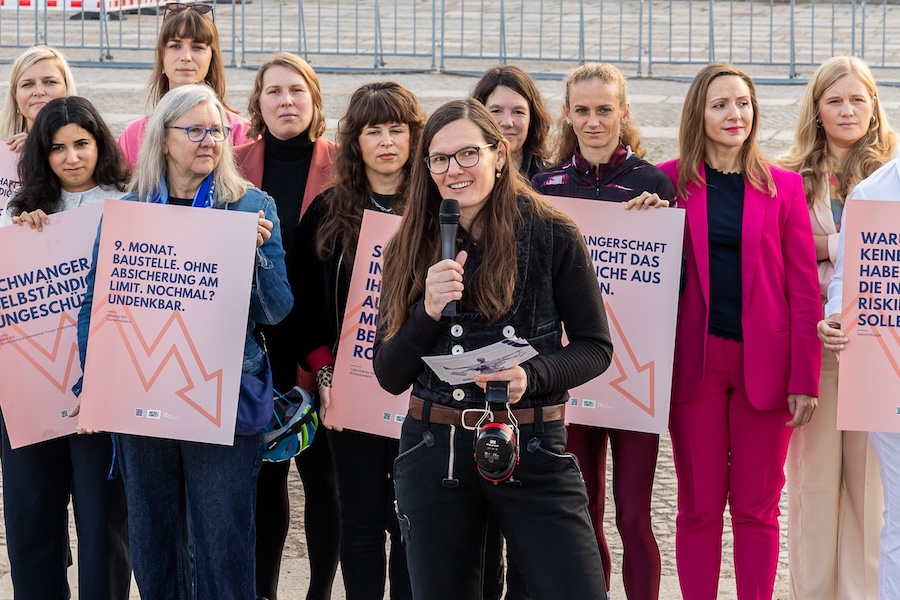
Rund 30 Selbstständige und Abgeordnete gemeinsam vor dem Reichstag
Am 6. Oktober hatten rund 30 selbstständige Frauen vor dem Reichstagsgebäude sichtbar gemacht, welche Folgen die fehlende Absicherung rund um Schwangerschaft und Geburt für sie und ihre Betriebe haben kann. Auf großformatigen Schildern standen persönliche Erfahrungen und Konsequenzen – von Arbeiten kurz nach der Geburt über wegfallende Aufträge und Einkommen bis zur Frage, ob eine Schwangerschaft den eigenen Betrieb gefährdet. Anschließend drehten die Frauen die Schilder um: Auf der Rückseite standen die Rahmenbedingungen, die sie sich für die Zukunft wünschen. Unterstützt wurde die Aktion von Abgeordneten mehrerer Bundestagsfraktionen. Unter anderem nahmen die Parlamentarische Staatssekretärin Silvia Breher (CDU), Bundestagsvizepräsidentin Josephine Ortleb (SPD), die ehemalige Bundesfamilienministerin Lisa Paus (Bündnis 90/Die Grünen) sowie weitere Abgeordnete teil. Die parteiübergreifende Beteiligung machte deutlich, dass die grundsätzliche politische Unterstützung für eine Absicherung Selbstständiger inzwischen breit ist. „Selbstständige Frauen leisten unglaublich viel – aber bis heute gibt es für sie keinen Mutterschutz, der sie in der Schwangerschaft und rund um die Geburt wirklich absichert. Diese Lücke muss jetzt im Zuge der ohnehin anstehenden Reform geschlossen werden. Das schafft nicht nur Sicherheit für Familien, sondern setzt auch enormes wirtschaftliches Potenzial frei“, sagt Johanna Röh, Vorsitzende des Mutterschutz für Alle! e. V.
Was leistet die bestehende Absicherung – und was nicht?
Mutterschaftsgeld auf Grundlage eines Krankengeldanspruchs sowie privates Krankentagegeld sind derzeit die zentralen Instrumente, um einen Teil des persönlichen Verdienstausfalls rund um die Geburt aufzufangen. In der Praxis steckt jedoch viel im Kleingedruckten: Je nach Versicherungsstatus gelten unterschiedliche Voraussetzungen. Bei privaten Versicherungen können zudem Gesundheitsprüfung, Ausschlüsse sowie Warte- und Karenzzeiten eine Rolle spielen. Nicht jede Selbstständige kann deshalb eine entsprechende Absicherung abschließen oder profitiert im entscheidenden Moment davon. Auch die Höhe der Leistung kann zum Problem werden, denn sie orientiert sich am bisherigen Einkommen beziehungsweise Gewinn. Gerade bei Gründerinnen oder niedrigen Gewinnen kann die Zahlung deshalb sehr gering ausfallen. Gleichzeitig laufen betriebliche Fixkosten weiter. Hinzu kommt: Die bestehenden Leistungen sind grundsätzlich darauf ausgerichtet, einen Verdienstausfall bei ruhender oder eingeschränkter Erwerbstätigkeit zu ersetzen. Das passt nur bedingt zur Realität von Selbstständigen, die auch rund um die Geburt Leitungsaufgaben übernehmen, Entscheidungen treffen oder ihren Betrieb organisatorisch am Laufen halten müssen. Eine weitere Lücke zeigt sich bereits während der Schwangerschaft. Krankengeld und Krankentagegeld sind auf Arbeitsunfähigkeit ausgerichtet. Für Selbstständige stellt sich aber – ebenso wie für Beschäftigte – auch die Frage, was passiert, wenn bestimmte Tätigkeiten aus Gründen des Gesundheitsschutzes nicht mehr ausgeübt werden können oder verantwortbar sind, ohne dass eine Arbeitsunfähigkeit vorliegt. Für diese Fälle fehlt Selbstständigen bislang eine vergleichbare Absicherung. Maxime Krämers Erfahrungsbericht war eine von mehreren sehr unterschiedlichen Perspektiven, die zu Beginn des Zukunftsgipfels deutlich machten, wie verschieden sich die fehlende Absicherung in der Praxis auswirkt. Die Hausärztin Dr. Friederike Kugler berichtete, dass eine Vertretung für ihre Praxis im Fall eines eigenen Ausfalls faktisch nicht zu bekommen sei – und selbst wenn, kaum zu finanzieren wäre. Bei einer ihrer Schwangerschaften platzte auf dem Heimweg aus der Praxis die Fruchtblase; 14 Tage nach der Geburt arbeitete sie wieder. Die Langstreckenläuferin Fabienne Königstein wiederum trainierte während ihrer Schwangerschaft weiter, während Einnahmen aus Wettkämpfen und Sponsoring wegbrachen. Für ihren Wiedereinstieg musste sie die Betreuung ihres Babys während Trainings, Wettkämpfen und Trainingslagern selbst organisieren und finanzieren. Caro Cult brachte die Perspektive aus der Filmbranche ein. Sie machte deutlich, dass selbstständige Schwangere dort auf sehr konkrete Grenzen treffen – etwa bei langen Drehtagen und Nachtarbeit – ohne dass daraus automatisch eine wirtschaftliche Absicherung entsteht: „Schutz, der nur verbietet, aber nicht absichert, ist kein Schutz.“
Von der Praxis zu den Lösungen
Nach den Praxisimpulsen ging es beim Zukunftsgipfel deshalb um die nächste Frage: Welche Modelle können diese Lücken schließen? Inzwischen liegen dafür konkrete Vorschläge auf dem Tisch. Die IKK classic schlägt vor, selbstständige Frauen während der gesetzlichen Schutzfristen sowie bei ärztlich festgestellten schwangerschaftsbedingten Arbeitsverhinderungen außerhalb der Schutzfristen mit 70 Prozent des durchschnittlichen Arbeitseinkommens der letzten zwölf Monate abzusichern. Die Leistung soll ab dem ersten Tag der Arbeitsverhinderung greifen und insgesamt auf maximal 20 Wochen je Schwangerschaft und Mutterschaft begrenzt sein. Als Finanzierung schlägt die IKK classic eine Integration in die bestehende U2-Umlage vor. Einen anderen Ansatz verfolgt das WHKT-Modell eines flexiblen Mutterschaftsausgleichs, das im Rahmen einer Machbarkeitsstudie mit Praktikerinnen und Praktikern aus dem Handwerk und wissenschaftlicher Unterstützung des IfM Bonn entwickelt wurde. Es sieht während der Mutterschutzfristen zunächst eine pauschale Basisleistung zur Unterstützung bei laufenden Kosten und Verdienstausfällen vor. Je nach individuellem Bedarf kann diese um eine einkommensbezogene Aufstockung oder eine finanzielle Unterstützung des Betriebs ergänzt werden. Nach ersten Berechnungen des IfM Bonn lägen die Kosten bei einer Umlagefinanzierung bei rund 6,40 bis 7,50 Euro pro Monat und Selbstständigem; bei einer Steuerfinanzierung wären es rund 30 Cent pro Einwohner und Monat. Für Mutterschutz für Alle! e. V. bedeutet die Vielfalt der Modelle jedoch nicht, auf die perfekte Lösung zu warten: „Wir müssen über die Details sprechen – aber wir dürfen uns darin nicht verhaken“, sagt Johanna Röh, Vorsitzende von Mutterschutz für Alle! e. V. „Eine erste Regelung wird vermutlich nicht vom ersten Tag an jede denkbare Konstellation perfekt abbilden. Entscheidend ist, jetzt im Rahmen der Elterngeld- und Mutterschutzreform eine praktikable Absicherung auf den Weg zu bringen, sie zu evaluieren und weiterzuentwickeln.“
Jetzt geht es um die politische Umsetzung
Beim anschließenden Panel diskutierten unter anderem Mareike Lotte Wulf, Parlamentarische Staatssekretärin im Bundesfamilienministerium, und Dr. Franziska Brantner, Bundesvorsitzende von Bündnis 90/Die Grünen, über die politische Umsetzung. In der Diskussion wurde die Bedeutung eines gemeinsamen, parteiübergreifenden Vorgehens hervorgehoben. „Mein Wunsch ist, dass der Mutterschutz für Selbstständige irgendwann nicht mehr das Anliegen eines einzelnen Vereins, einer Partei, eines Ministeriums oder eines Verbandes ist, sondern etwas, bei dem wir rückblickend gemeinsam sagen können: Das haben wir zusammen richtig gut hingekriegt“, so Röh.